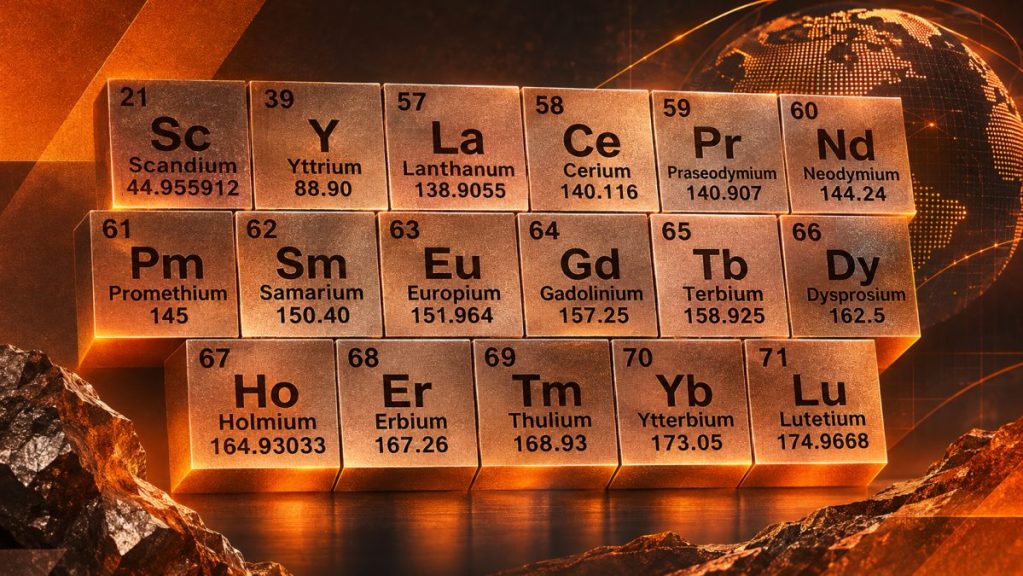
O custo de minerais estratégicos essenciais para a fabricação de ímãs permanentes registrou valores quase 11 vezes superiores na América do Norte em comparação à China, conforme apontado por um estudo da S&P Global Energy divulgado em outubro.
Mercado internacional e preços O levantamento indica que, em julho de 2026, o óxido de disprósio era comercializado a US$ 2.300 por quilo no mercado norte-americano, enquanto na China o valor ficava em US$ 215, configurando uma diferença de cerca de 10,7 vezes. Já o térbio atingia US$ 4.900 por quilo nos Estados Unidos e Canadá, ante US$ 1.005 no território chinês, o que representa quase cinco vezes de variação. Os dados refletem referências daquele mês e consideram condições comerciais distintas, já que os preços norte-americanos embutem despesas de frete e seguro até o porto de destino.
A S&P aponta que essa disparidade decorre da alta concentração na cadeia produtiva e de barreiras impostas pela China às exportações desses insumos a partir de abril de 2025. O país asiático domina cerca de 98% do refino mundial de disprósio e térbio, além de concentrar, ao lado de Mianmar e Laos, aproximadamente 91% da extração global. “A concentração da cadeia produtiva torna-se ainda mais acentuada nas etapas industriais posteriores à mineração, nas quais a China representa aproximadamente 98% da capacidade global de separação e refino”, diz o relatório.
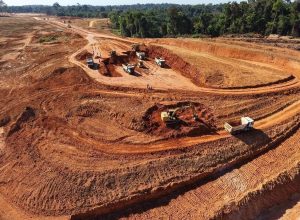
O papel do Brasil na oferta global Diante desse cenário de dependência, o território brasileiro ganha destaque como uma alternativa viável para descentralizar o fornecimento global de terras raras pesadas. Atualmente, a Serra Verde se consolida como a única empresa em escala comercial a extrair esses elementos de argilas iônicas fora do território chinês, por meio do projeto Pela Ema, situado em Minaçu, Goiás.
A estrutura societária e os acordos comerciais avançaram recentemente. Em setembro, a norte-americana USA Rare Earth concluiu a compra da Serra Verde para integrar uma cadeia global de suprimentos independente da China, iniciando os embarques comerciais do produto nacional nos meses seguintes. Um reflexo disso é o contrato de longo prazo firmado com a US SIIE, que conta com apoio financeiro do governo dos Estados Unidos. Conforme dados enviados à Comissão de Valores Mobiliários norte-americana, o pacto estabelece patamares mínimos de US$ 575 para o quilo de óxido equivalente de disprósio e de US$ 2.050 para o de térbio, com duração estimada em cerca de 15 anos para toda a produção inicial.
Novos projetos em desenvolvimento Além da iniciativa em Goiás, o estudo mapeou outros três empreendimentos em solo brasileiro capazes de ampliar a oferta internacional: Caldeira, Colossus e Carina. Todos atravessam fases de licenciamento, testes técnicos e estruturação financeira, atraindo o interesse de corporações estrangeiras.
Em Minas Gerais, o projeto Caldeira, liderado pela australiana Meteoric Resources, atraiu atenções em outubro após a Lynas Rare Earths anunciar uma proposta de aquisição avaliada em cerca de US$ 672 milhões. Com investimento inicial estipulado em US$ 498 milhões e início das atividades previsto para 2028, a iniciativa tem potencial para gerar aproximadamente 122 toneladas anuais de disprósio e térbio.
Outro destaque mineiro é o Colossus, conduzido pela Viridis Mining and Minerals em Poços de Caldas, que prevê aportes iniciais de US$ 449 milhões e operação para 2028. A empresa firmou um acordo vinculante com a belga Solvay para enviar carbonato misto à unidade de La Rochelle, na França, onde os minerais serão purificados. O contrato abrange cerca de 70% da produção projetada e pode render uma receita mínima de aproximadamente US$ 915 milhões até 2034.
Por fim, a Aclara Resources toca o projeto Carina em Nova Roma, Goiás, com expectativa de início comercial em 2029. A estratégia da companhia envolve enviar a matéria-prima sul-americana para uma futura planta de separação na Louisiana, nos Estados Unidos, avançando também em testes de metalização para a fabricação de ligas metálicas voltadas à indústria de alta tecnologia.